
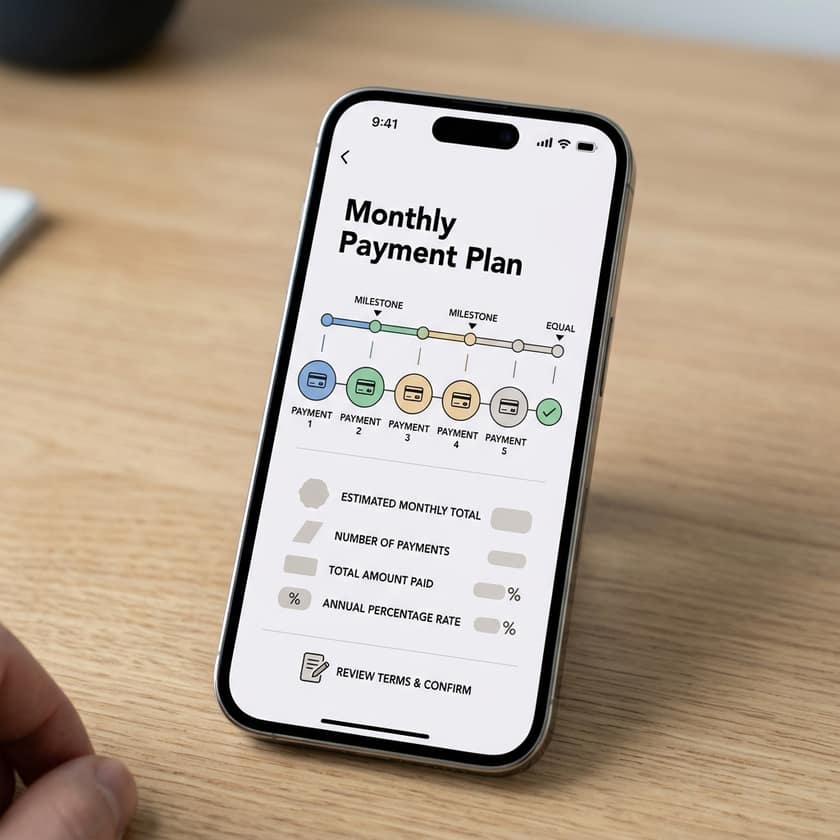
Per molti consumatori, l'ultimo iPhone rappresenta un investimento finanziario notevole. Poiché i modelli di punta costano spesso centinaia di dollari, molte persone ricorrono ai piani a rate per gestire la spesa. Questi programmi consentono di dilazionare il costo di un dispositivo su più mesi, trasformando un pagamento forfettario elevato in una bolletta mensile più gestibile. Sia che tu stia aggiornando il tuo dispositivo attuale o che stia passando a un ecosistema completamente nuovo, capire come funzionano queste opzioni di finanziamento è fondamentale per tutelare il tuo budget e la tua salute creditizia.
Come funziona il finanziamento a rate
I piani di rateizzazione per smartphone funzionano in modo simile ai prestiti personali, ma sono solitamente legati ad accordi specifici con rivenditori o operatori telefonici. Nel contesto di iPhone, la formula più comune prevede un accordo allo 0% APR (Annual Percentage Rate). Ciò significa che se rispetti il piano dei pagamenti e soddisfi specifici requisiti creditizi, non pagherai alcun interesse sull'importo finanziato. Di fatto, pagherai l'esatto prezzo di listino del telefono, diviso per il numero complessivo di mesi del contratto, ad esempio 12, 24 o 36 mesi.
Tuttavia, è essenziale leggere le clausole in piccolo. Alcuni programmi possono offrire un finanziamento promozionale che si trasforma in un tasso di interesse elevato in caso di mancato pagamento di una rata o qualora il saldo non venga estinto per intero entro il termine stabilito. Verifica sempre i termini specifici del tuo rivenditore o operatore prima di sottoscrivere un accordo. Un piano che sembra conveniente sulla carta può diventare costoso se in seguito si cade nella trappola di linee di credito ad alto tasso di interesse.
Elementi chiave dei piani di pagamento per iPhone
| Caratteristica | Vantaggio tipico | Considerazione chiave |
|---|---|---|
| Tasso di finanziamento | 0% APR | Soggetto ad approvazione del credito |
| Durata del rimborso | 12, 24 o 36 mesi | Determina l'importo della rata mensile |
| Premi e vantaggi | 3% Daily Cash Back | Spesso richiede carte brandizzate specifiche |
| Ciclo di upgrade | Annuale o biennale | Verificare i requisiti di idoneità |
| Metodo di pagamento | Addebito automatico | Necessario mantenere il conto in regola |
Valutare la propria sostenibilità economica
Prima di impegnarti in un piano rateale a lungo termine, valuta l'impatto sul tuo flusso di cassa mensile. Anche se la rata del dispositivo è accessibile, pari a $24.95 o cifre simili, si tratta comunque di un impegno costante che incide sul tuo reddito disponibile. Chiediti se hai davvero bisogno del modello più costoso o se un'opzione più economica possa essere sufficiente. Inoltre, rifletti su che tipo di utente sei: cambi telefono ogni anno o ogni tre anni? Se effettui l'upgrade di frequente, un programma di permuta (trade-in) o un programma specifico con ciclo di rinnovo programmato potrebbe rivelarsi più conveniente rispetto a un piano di acquisto standard.
Un altro fattore da soppesare riguarda l'assicurazione e la protezione del dispositivo. Dal momento che il telefono è di tua proprietà—o viene finanziato tramite la tua linea di credito—un danno o uno smarrimento possono rappresentare un duro colpo a livello economico se non disponi di una copertura. Molti piani a rate offrono pacchetti di protezione integrati come AppleCare o simili, che possono essere inclusi nella rata mensile. Sebbene ciò incrementi l'importo mensile, protegge il tuo investimento da danni accidentali, che sono un evento frequente per i dispositivi mobili.
Consigli per acquistare a rate in modo consapevole
- Verifica sempre l'APR. Evita i piani che non indicano chiaramente un tasso di interesse dello 0%, poiché i piani a interessi differiti possono risultare costosi.
- Controlla la presenza di premi. Cerca programmi che offrano cashback, come il 3% di ricompense giornaliere, capaci di ridurre effettivamente il costo complessivo del dispositivo nel tempo.
- Valuta il valore di permuta. Se stai effettuando un upgrade, verifica se il rivenditore offre un accredito immediato per il tuo vecchio smartphone per ridurre l'importo totale da finanziare.
- Leggi le clausole scritte in piccolo. In particolare, cerca eventuali costi nascosti o requisiti di servizio obbligatori che potrebbero essere vincolati al contratto a rate.
- Valuta la durata. Un piano a 36 mesi riduce la rata mensile, ma ti vincola a quello specifico telefono per un periodo più lungo. Assicurati che coincida con il tuo ciclo di sostituzione del dispositivo.
Quando scegli un piano, stai sottoscrivendo a tutti gli effetti un accordo contrattuale. La maggior parte dei fornitori addebiterà automaticamente l'importo concordato sul conto o sulla carta collegata. Fai molta attenzione a mantenere fondi sufficienti su tale conto. Il mancato pagamento di una rata può comportare penali per ritardo, potenziali danni al tuo punteggio creditizio o, in alcuni casi, la perdita della promozione al tasso agevolato dello 0%. I pagamenti automatici sono comodi, ma richiedono di monitorare costantemente il saldo bancario per evitare scoperti o commissioni per mancato pagamento.
Infine, guarda al futuro. La tecnologia evolve rapidamente ed entro il 2026 le funzionalità attualmente presenti sugli ultimi iPhone saranno probabilmente considerate standard. Acquistare un dispositivo di fascia alta con un piano a rate è un ottimo modo per accedere alla tecnologia più recente, ma assicurati che il modello scelto continui a soddisfare le tue esigenze per l'intera durata del piano di ammortamento. Informati sul ciclo di vita del supporto previsto per il dispositivo e confrontalo con la durata della rateizzazione scelta per assicurarti di ottenere il massimo valore dal tuo denaro.