
Il passaggio alla vita da adulti attivi: cosa si cela sotto la superficie
Con l'avvicinarsi del pensionamento, molti adulti negli Stati Uniti guardano alle comunità con restrizioni di età come a una soluzione perfetta per il loro prossimo capitolo di vita. Questi quartieri promettono uno stile di vita a bassa manutenzione, opportunità sociali integrate e servizi su misura per persone attive di età superiore ai cinquantacinque anni. Tuttavia, la transizione verso un complesso residenziale riservato a determinate fasce d'età comporta molto di più della semplice scelta di una planimetria e del godimento di una piscina in stile resort. I potenziali acquirenti spesso trascurano complesse regole legali, impegni finanziari in evoluzione e politiche operative che governano queste associazioni uniche. Comprendere la realtà dietro le brochure di marketing è essenziale per prendere una decisione informata a lungo termine. Prima di firmare qualsiasi contratto, gli acquirenti devono guardare oltre i campi da golf curati per esaminare le dinamiche strutturali, legali e comunitarie sottostanti che avranno un impatto diretto sulla loro vita quotidiana e sulle loro finanze personali.
Il quadro legale: navigare tra le normative HOPA
Gli alloggi con restrizioni d'età negli Stati Uniti sono regolati dall'Housing for Older Persons Act del 1995, comunemente noto come HOPA. Questa legge federale prevede una specifica esenzione al Fair Housing Act, consentendo alle comunità di discriminare legalmente in base allo stato familiare. Per beneficiare di questa esenzione, un complesso residenziale deve soddisfare criteri rigorosi, in particolare richiedendo che almeno l'ottanta percento delle unità occupate abbia almeno un residente di età pari o superiore a cinquantacinque anni. Molti acquirenti credono erroneamente che ciò significhi che nessun giovane o bambino possa assolutamente risiedere nella comunità. In realtà, le singole associazioni di proprietari (HOA) hanno un'ampia discrezionalità su come gestire il restante venti percento delle unità, nonché su come applicare le regole relative a coniugi più giovani, figli adulti e nipoti in visita.
Confronto delle politiche sulle restrizioni d'età
| Tipo di politica | Requisito principale | Occupazione under 55 | Restrizioni per i visitatori |
|---|---|---|---|
| Regola rigida del 100% | Ogni casa deve avere un residente di età pari o superiore a 55 anni. | Generalmente vietata | Limiti severi, spesso inferiori a 30 giorni all'anno |
| Regola standard 80/20 | Almeno l'80% delle unità deve avere un residente over 55. | Consentita fino al limite del 20% | Varia a seconda delle linee guida dell'associazione |
| Clausola di coabitazione | Consente coniugi più giovani se il proprietario principale è over 55. | Consentita per coniugi/partner | Solitamente limitata per i minori a carico |
| Target d'età | Progettato per adulti più anziani ma senza limiti di età legali. | Completamente consentita | Nessuna restrizione sulla durata delle visite |
Il panorama finanziario: costi nascosti e obblighi a lungo termine
Sebbene il ridimensionamento immobiliare sembri spesso una mossa finanziaria intelligente sulla carta, le spese correnti dei complessi per over 55 possono superare rapidamente quelle delle tradizionali case unifamiliari. Le quote dell'associazione dei proprietari sono in genere più elevate in queste comunità per finanziare ampi servizi condivisi, strade private, cancelli di sicurezza e manutenzione esterna. Inoltre, queste tariffe mensili o trimestrali raramente sono fisse; possono aumentare in modo significativo per tenere il passo con l'inflazione e l'aumento dei costi assicurativi. Gli acquirenti devono esaminare attentamente lo studio del fondo di riserva della comunità, che specifica se l'associazione ha risparmiato abbastanza denaro per pagare i futuri miglioramenti di capitale. Se le riserve sono sottofinanziate, i residenti affrontano il rischio concreto di improvvise valutazioni speciali obbligatorie per pagare progetti importanti come la riasfaltatura delle strade o la sostituzione dei tetti delle club house.
Spese comunitarie spesso trascurate
- Quote di contributo in conto capitale pagate al momento dell'acquisto per costituire il fondo di riserva.
- Consumi minimi obbligatori di cibo e bevande presso i ristoranti o le club house interni.
- Strutture di utenza in evoluzione in cui internet ad alta velocità e la raccolta dei rifiuti sono inclusi nelle quote.
- Tariffe d'uso specifiche per i servizi per l'accesso a campi da golf, campi da tennis o posti barca.
- Sovrapprezzi per opzioni di paesaggistica esterna che deviano dai progetti standard della comunità.
- Spese di valutazione speciali per coprire danni imprevisti alla proprietà legati alle condizioni meteorologiche.
Invecchiare sul posto: i limiti delle infrastrutture per adulti attivi
Un malinteso comune è che una comunità per over 55 sia progettata per supportare i residenti in tutte le fasi della terza età, compreso il declino fisico. Tuttavia, le comunità per "adulti attivi" sono costruite specificamente per una vita indipendente. Raramente offrono assistenza medica in loco, supporto per la vita assistita o servizi di assistenza quotidiana. Se la mobilità o la salute cognitiva di un residente diminuiscono, l'infrastruttura della comunità può rivelarsi inadeguata e gli assistenti sanitari domiciliari esterni devono essere assunti in modo indipendente. Inoltre, il design fisico delle case, pur presentando spesso una disposizione su un unico livello, potrebbe non essere pienamente conforme agli standard di progettazione universale a meno che non venga specificamente modificato dal proprietario. I potenziali acquirenti devono valutare se la comunità rimane una soluzione praticabile qualora il loro stato di salute dovesse cambiare, o se alla fine saranno costretti a trasferirsi in una struttura di assistenza assistita.
Strategie di uscita: limiti di rivendita nei mercati soggetti a restrizioni
La vendita di una casa in una comunità per over 55 presenta una serie di sfide uniche che non esistono nel mercato immobiliare libero. A causa delle restrizioni di età, il bacino di potenziali acquirenti è legalmente limitato a una frazione della popolazione generale. Questa restrizione può prolungare il tempo di permanenza di una casa sul mercato, specialmente durante i periodi di recessione economica, quando gli acquirenti più anziani potrebbero esitare a trasferirsi. Inoltre, poiché molte proprietà all'interno di un complesso condividono planimetrie e finiture simili, i venditori spesso affrontano un'intensa concorrenza da parte dei loro stessi vicini. Quando più unità identiche vengono messe in vendita contemporaneamente, i prezzi possono ristagnare o diminuire. È fondamentale analizzare i modelli di rivendita regionali e comprendere che queste proprietà potrebbero non rivalutarsi allo stesso ritmo degli immobili residenziali tradizionali e senza restrizioni.
Domande chiave di due diligence da porre prima di firmare
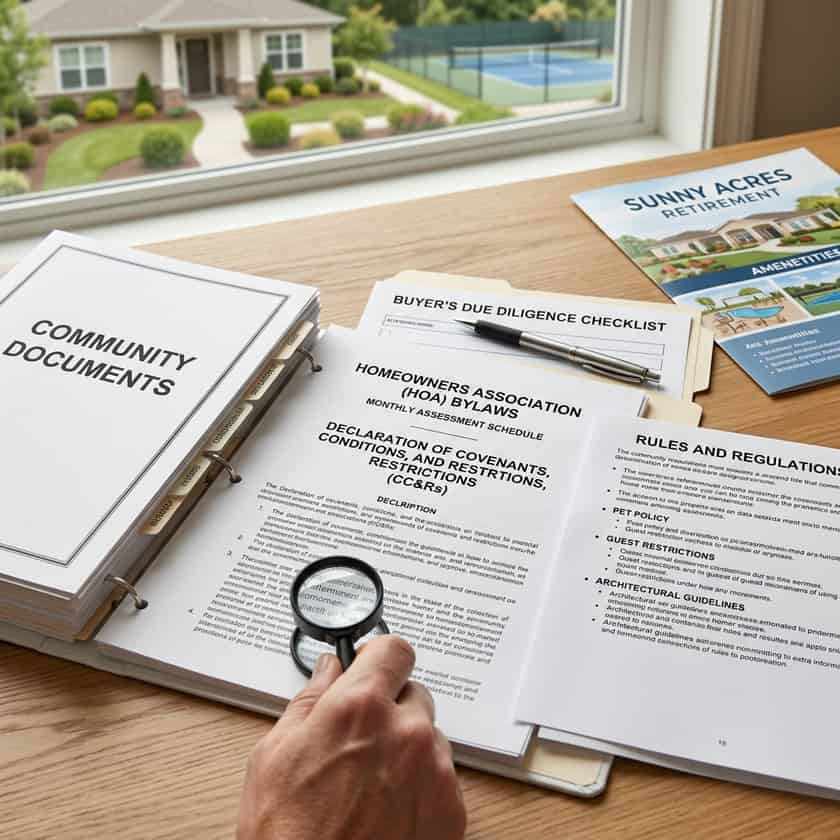
Per proteggere il tuo investimento e garantire un pensionamento sereno, una ricerca diligente è di fondamentale importanza prima di finalizzare qualsiasi transazione immobiliare in un complesso con restrizioni. Inizia richiedendo e rivedendo l'insieme completo di patti, condizioni e restrizioni (CC&R), insieme allo statuto dell'associazione e ai rendiconti finanziari. Poni domande dirette sulla percentuale di unità attualmente occupate da individui al di sotto della soglia di età e informati su eventuali aumenti tariffari in sospeso o pianificati. È inoltre saggio parlare con i residenti attuali per conoscere le loro esperienze in merito alla reattività della gestione e alla governance della comunità. Compiere questi passi proattivi aiuta a svelare le realtà nascoste della vita da adulti attivi, assicurando che il tuo passaggio a una comunità per over 55 offra lo stile di vita, la sicurezza e la tranquillità che ti aspetti.