
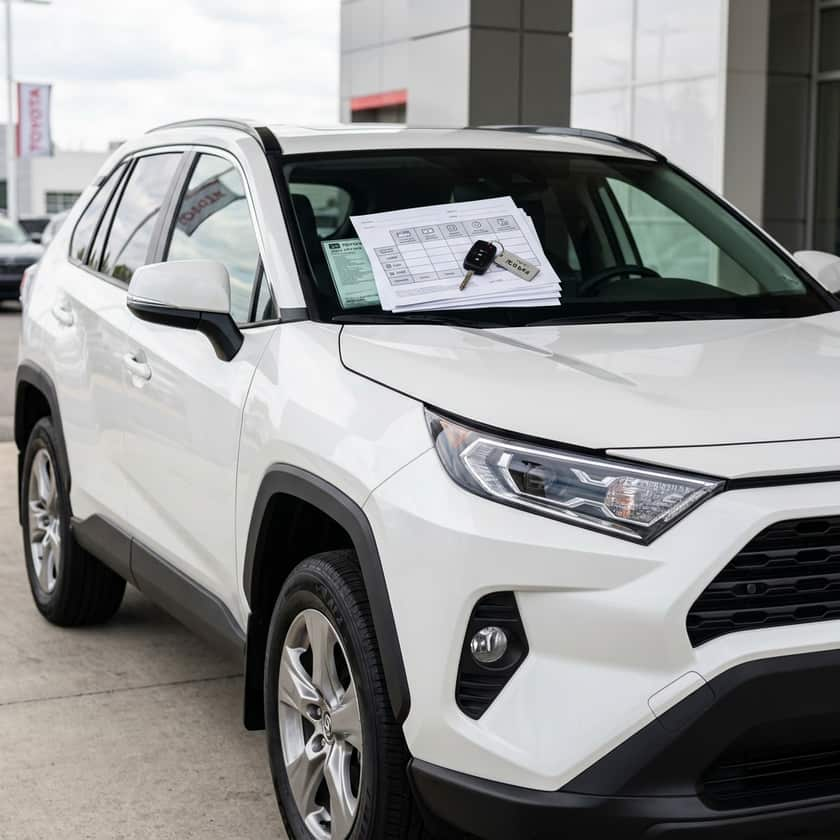
Panoramica del mercato della Toyota RAV4 2026 negli Stati Uniti
Il segmento dei SUV compatti rimane una delle categorie più contese del mercato automobilistico americano, con la Toyota RAV4 2026 che si conferma come punto di riferimento costante. Nota per l'ottimo equilibrio tra praticità quotidiana, moderni dispositivi di sicurezza e uno straordinario valore di rivendita, questo veicolo continua ad attrarre un'ampia varietà di guidatori, dai pendolari quotidiani a chi ama le avventure del fine settimana. Con l'arrivo dei modelli 2026 nelle concessionarie di tutti gli Stati Uniti, gli acquirenti sono pronti a districarsi nel complesso panorama di incentivi delle case automobilistiche e programmi promozionali locali. Comprendere le condizioni generali del mercato, la stabilizzazione della catena di fornitura e i livelli di stock dei concessionari è fondamentale per chiunque desideri massimizzare il risparmio e ottenere le condizioni più vantaggiose su questo crossover estremamente affidabile.
Al momento dell'acquisto di una Toyota RAV4 2026, scegliere il periodo giusto può portare notevoli vantaggi economici. Le concessionarie sono fortemente motivate a raggiungere gli obiettivi di vendita mensili, trimestrali e di fine anno, il che si traduce spesso in strategie di prezzo più aggressive e margini di trattativa più flessibili in queste finestre temporali. Inoltre, le vendite speciali durante i ponti festivi—come il Memorial Day, l'Independence Day, il Labor Day e il Black Friday—offrono frequentemente promozioni esclusive supportate direttamente dalla casa madre, non disponibili durante i periodi ordinari. Monitorando attentamente l'arrivo dei nuovi stock e le tendenze della domanda locale, i potenziali acquirenti possono posizionarsi strategicamente per cogliere al volo i prezzi competitivi dei concessionari e le campagne di liquidazione delle scorte.
Comprendere i tassi di finanziamento disponibili e gli incentivi per il leasing
Per molti acquirenti, la decisione di acquistare una Toyota RAV4 2026 dipende dalla disponibilità di tassi di finanziamento competitivi. Toyota Financial Services introduce regolarmente tassi annui promozionali (APR/TAEG) per clienti con un profilo di credito eccellente, offrendo talvolta tassi di interesse eccezionalmente bassi su durate fisse come 36, 48 o 60 mesi. Queste promozioni a tasso agevolato possono ridurre drasticamente l'importo totale degli interessi pagati lungo la durata del prestito rispetto ai tassi standard di mercato. In alternativa, per chi preferisce guidare un veicolo nuovo ogni pochi anni senza il vincolo a lungo termine della proprietà, i programmi di leasing sovvenzionati dalla casa costruttrice rappresentano una valida alternativa, caratterizzata da costi mensili vivi più contenuti e opzioni flessibili al termine del contratto.
- College Graduate Program: Offre voucher di sconto per l'acquisto o il leasing di una nuova RAV4 destinati ai neolaureati.
- Military Rebate: Incentivi economici speciali per il personale in servizio attivo, i rispettivi coniugi e i veterani aventi diritto.
- Customer Loyalty Incentives: Offerte mirate per gli attuali proprietari o locatari di vetture Toyota che passano a un modello più recente.
- Seasonal Cashback: Contributi in denaro erogati direttamente al cliente che possono essere applicati come anticipo.
Valutare le opzioni di leasing rispetto all'acquisto tradizionale
Decidere se prendere a leasing o finanziare una Toyota RAV4 2026 richiede un'analisi dettagliata delle proprie abitudini di guida e dei propri obiettivi finanziari a lungo termine. Il leasing è particolarmente interessante per i consumatori che percorrono meno di 12.000 o 15.000 miglia all'anno e desiderano usufruire delle ultime tecnologie e dei più recenti sistemi di sicurezza sotto una costante garanzia ufficiale della casa. Tuttavia, il leasing non consente di accumulare valore patrimoniale nel veicolo e il superamento del limite chilometrico pattuito può comportare costose penali calcolate per ogni miglio in eccesso alla fine del contratto. Il finanziamento tradizionale, al contrario, consente di guidare senza limiti di chilometraggio e di eliminare del tutto le rate mensili dell'auto una volta estinto completamente il prestito, garantendo la piena proprietà del bene.
| Caratteristica | Programma di leasing | Finanziamento tradizionale |
|---|---|---|
| Rata mensile | Solitamente più bassa poiché si ripaga solo il deprezzamento | Più elevata poiché si ammortizza il valore totale del veicolo |
| Proprietà | Il veicolo viene restituito o riscattato al termine del leasing | Si diventa proprietari esclusivi del veicolo dopo l'ultimo pagamento |
| Limiti chilometrici | Limiti annuali rigorosi (es. 10.000, 12.000 o 15.000 miglia) | Nessuna restrizione chilometrica né penali per usura eccessiva |
| Copertura della garanzia | Di norma coperto dalla garanzia di fabbrica per l'intera durata | La garanzia di fabbrica potrebbe scadere durante la durata del prestito |
| Personalizzazione | Deve essere restituito nelle condizioni originali di fabbrica | Totale libertà di modificare o accessoriare il veicolo |
Nel confrontare queste alternative, è altrettanto utile calcolare il costo totale di possesso su un orizzonte di cinque anni. Sebbene il finanziamento richieda inizialmente esborsi mensili più elevati, il valore residuo accumulato in una RAV4—famosa per mantenere quotazioni storicamente elevate nel tempo—può rappresentare una risorsa considerevole al momento della permuta o della vendita. Al contrario, il leasing mette al riparo il guidatore da svalutazioni impreviste del mercato, trasferendo interamente tale rischio sull'ente finanziatore. Gli acquirenti dovrebbero valutare attentamente le proprie esigenze di stile di vita, i vincoli del budget mensile e la frequenza di guida prima di impegnarsi in una delle due soluzioni finanziarie.
Strategie efficaci di negoziazione per chi acquista un SUV
Ottenere l'offerta migliore in assoluto su una Toyota RAV4 2026 richiede un approccio metodico alla trattativa e la disponibilità a richiedere molteplici preventivi concorrenti. Prima di mettere piede nello showroom di una concessionaria, è vivamente consigliato ottenere una pre-approvazione del finanziamento presso una banca o un istituto di credito indipendente. Disporre di una lettera di pre-approvazione garantisce un tasso di interesse di riferimento solido, rafforzando immediatamente la propria posizione negoziale e spingendo l'ufficio finanziario della concessionaria a eguagliare o migliorare il tasso della concorrenza. Inoltre, contattare i responsabili delle vendite online di più concessionarie della zona consente di richiedere preventivi scritti su allestimenti identici, creando un contesto trasparente in cui i rivenditori devono competere direttamente per aggiudicarsi la vendita.
Infine, richiedi sempre un prospetto dettagliato e trasparente del prezzo finale chiavi in mano prima di firmare qualsiasi documento o versare un anticipo. Questa ripartizione deve distinguere chiaramente il prezzo base del veicolo, le imposte e le spese di immatricolazione previste per legge, gli accessori montati dal concessionario e le spese amministrative di gestione pratica. Fai attenzione e rifiuta i servizi aggiuntivi ad alto margine proposti dal concessionario—come l'oscuramento dei vetri, i pacchetti di protezione per la vernice o le estensioni di garanzia sui rivestimenti interni—che possono far lievitare facilmente il prezzo di acquisto finale dell'auto. Rimanendo concentrato sul prezzo netto anziché esclusivamente sull'importo della rata mensile, potrai assicurarti un autentico affare sul tuo nuovo SUV.