
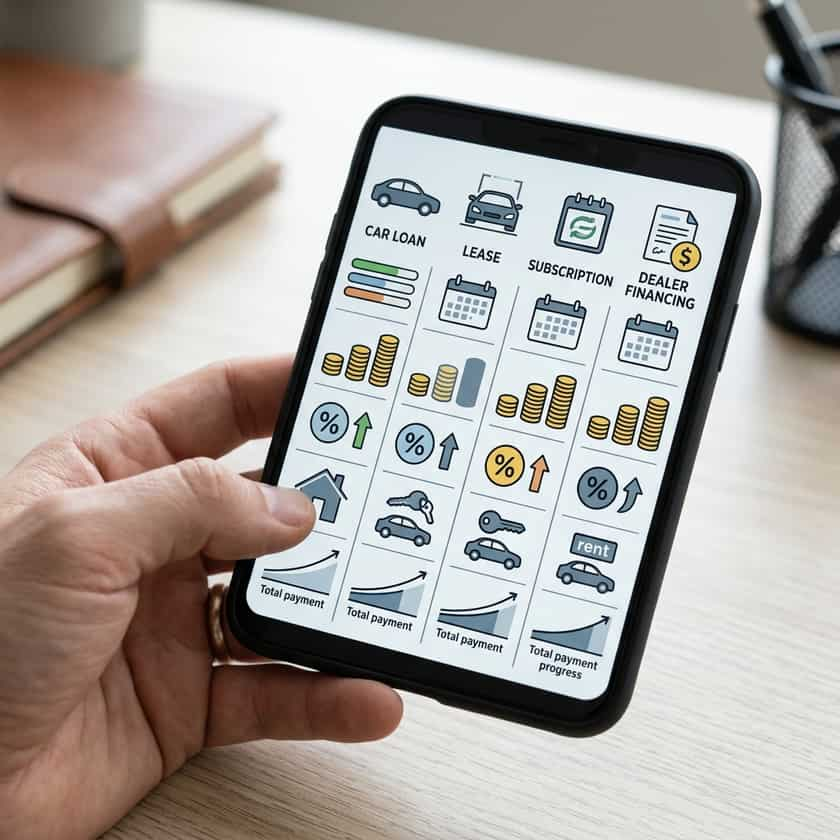
Comprendere il finanziamento dell'auto con pagamento mensile
Le formule di pagamento mensile per i veicoli possono includere un prestito auto, un leasing, un abbonamento o un finanziamento fornito dal concessionario. Ciascuna di queste soluzioni crea una diversa combinazione di pagamenti, proprietà, chilometraggio, assicurazione, manutenzione e responsabilità al termine del contratto. Una rata mensile pubblicizzata come particolarmente bassa potrebbe dipendere da un anticipo, da una permuta, da un ottimo profilo creditizio, da un chilometraggio limitato, da una durata prolungata o dall'esclusione di tasse e imposte. Ti consigliamo di partire dal veicolo e dalle tue reali esigenze di trasporto, per poi confrontare le offerte scritte utilizzando le medesime ipotesi di partenza. L'approvazione del finanziamento non è sinonimo di sostenibilità economica, e la sola rata mensile non mostra l'importo totale pagato né i costi correnti per l'utilizzo del veicolo.
Principali tipologie di pagamento mensile dell'auto
- Finanziamento auto (prestito): i fondi presi in prestito vengono utilizzati per acquistare il veicolo; confronta l'importo finanziato, il TAEG, gli oneri finanziari, la durata, il piano di ammortamento, il vincolo sul bene e il totale dei pagamenti.
- Leasing: i pagamenti coprono generalmente l'uso del veicolo in base ai termini contrattuali; verifica le clausole su chilometraggio, usura, assicurazione, commissioni, restituzione e opzione di riscatto.
- Abbonamento auto (subscription): i servizi e gli elementi inclusi variano a seconda del fornitore; verifica la disponibilità del veicolo, l'assicurazione, la manutenzione, il chilometraggio, i cambi di vettura, i depositi e i termini di cancellazione.
- Finanziamento concordato dal concessionario: il concessionario può proporre soluzioni di credito da parte di uno o più istituti; confrontale con offerte esterne e valuta attentamente ogni servizio accessorio opzionale.
- Finanziamento diretto presso il concessionario (Buy here, pay here): il concessionario fornisce o gestisce direttamente il credito interno; esamina attentamente il TAEG, le modalità di pagamento, le conseguenze in caso di ritardo, le condizioni di sequestro/recupero del mezzo e le segnalazioni alle centrali rischi.
In un finanziamento auto, l'importo finanziato può includere il prezzo negoziato del veicolo, le tasse, le spese di immatricolazione e i prodotti opzionali, al netto dell'eventuale anticipo in contanti o del valore della permuta. Gli interessi e alcune commissioni costituiscono il costo del prestito. Un finanziamento a tasso fisso prevede un tasso che non cambia per tutta la durata del contratto, mentre altri prodotti finanziari potrebbero funzionare diversamente. In genere, i pagamenti mensili riducono prima le commissioni e gli interessi, e successivamente la quota capitale, in conformità con quanto concordato. La proprietà del veicolo è soggetta al vincolo del finanziatore fino al completo soddisfacimento degli obblighi contrattuali. Richiedi l'informativa europea sulle informazioni di base sul credito ai consumatori (SECCI) e verifica che il TAEG, gli oneri finanziari, l'importo finanziato, il totale dei pagamenti e il piano di ammortamento corrispondano a quanto concordato verbalmente.
Il leasing concede il diritto di utilizzare un veicolo per un periodo specificato in base a condizioni stabilite di chilometraggio, stato del veicolo, assicurazione e pagamento. In alcune offerte, il canone di leasing potrebbe essere inferiore alla rata di un finanziamento per lo stesso veicolo, ma tale esito non è garantito e non significa necessariamente che il leasing costi complessivamente meno. Verifica attentamente l'importo dovuto alla firma, le spese di istruttoria e di gestione a fine contratto, la franchigia chilometrica e il costo per i chilometri in eccedenza, gli standard di usura ammessi, le penali per la risoluzione anticipata e le condizioni per il riscatto finale. Confronta il costo netto per il periodo di utilizzo previsto, includendo l'assicurazione e il chilometraggio stimato, anziché limitarti a confrontare solo gli importi mensili esposti.
Confronto tra le opzioni di pagamento mensile
| Caratteristica | Finanziamento Auto | Leasing | Abbonamento |
|---|---|---|---|
| Percorso di proprietà | Il veicolo viene acquistato con riserva di proprietà o vincolo del finanziatore | Nessuna proprietà a meno che non si eserciti l'opzione di riscatto | Solitamente nessuna opzione di proprietà |
| Chilometraggio | Nessun limite chilometrico contrattuale, anche se il valore del mezzo varia con l'uso | Si applicano di norma soglie di chilometraggio e tariffe per eccedenze | Limiti e costi dipendono dal fornitore del servizio |
| Manutenzione | Responsabilità del proprietario, fatte salve le condizioni di garanzia | La responsabilità e la copertura dipendono dal contratto e dalla garanzia | I servizi inclusi variano a seconda del fornitore |
| Assicurazione | L'acquirente deve soddisfare i requisiti di legge e del finanziatore | Il conducente deve soddisfare i requisiti di legge e della società di leasing | La copertura (inclusa o separata) varia a seconda del piano |
| Conclusione del contratto | Estinzione anticipata, rifinanziamento, vendita o permuta previo svincolo | Restituzione, riscatto o altre opzioni previste dal contratto | Disdetta, rinnovo o cambio veicolo secondo le condizioni del fornitore |
Come calcolare e pianificare il budget per la rata dell'auto
Stabilisci il budget per il veicolo basandoti sui flussi di cassa reali della tua famiglia, piuttosto che su una percentuale teorica e universale. Includi l'importo dovuto alla firma, la rata mensile, l'assicurazione, il carburante o la ricarica elettrica, la tassa di possesso (bollo), le imposte, i costi di parcheggio, la manutenzione, i pneumatici e un fondo per imprevisti e riparazioni. Considera inoltre in che modo le tue entrate o le spese essenziali potrebbero variare durante il periodo del contratto. Per le offerte di credito, confronta TAEG, importo finanziato, oneri finanziari, durata e totale dei pagamenti. Un finanziamento più lungo può ridurre la rata programmata, ma aumenta gli interessi totali e allunga il periodo in cui il saldo residuo del debito potrebbe superare il valore di mercato reale del veicolo. Utilizza un foglio di calcolo scritto per valutare ogni offerta sulle stesse basi.
Fattori chiave che influenzano la tua rata mensile
- Prezzo del veicolo e accessori: negozia il prezzo dell'auto e degli eventuali servizi opzionali separatamente rispetto alla discussione sulla rata.
- Importo finanziato: verifica attentamente cosa è incluso nell'importo totale dopo aver dedotto l'anticipo, il valore della permuta, le imposte e le commissioni.
- TAEG e oneri finanziari: confronta il costo complessivo del credito, non solo il tasso di interesse nominale (TAN) o la rata mensile.
- Durata del contratto: una durata maggiore può abbassare la rata, ma aumenta gli interessi totali e il rischio di trovarsi in una situazione di capitale negativo (debito superiore al valore dell'auto).
- Profilo creditizio e approvazione: gli istituti di credito utilizzano criteri interni propri; il punteggio di affidabilità creditizia non garantisce l'approvazione né un tasso specifico.
- Condizioni contrattuali: leggi con attenzione le clausole su penali per ritardato pagamento, estinzione anticipata, inadempimento, risoluzione, risoluzione delle controversie e coperture assicurative richieste.
Richiedere preventivi scritti a banche, società finanziarie, istituti online o concessionari ti fornirà elementi di confronto utili prima di prendere una decisione finale. Una pre-approvazione è condizionata e può variare dopo che il finanziatore avrà verificato il veicolo, il reddito, la storia creditizia o altre informazioni. Tale documento non obbliga il concessionario a migliorare il tasso o a ridurre il prezzo del veicolo. Mantieni, per quanto possibile, la trattativa sul prezzo dell'auto separata da quella sul finanziamento, e confronta l'offerta scritta completa del concessionario con le offerte esterne a parità di importo finanziato e durata. Limita le richieste di finanziamento solo a quelle che intendi realmente valutare e informati su come ciascuna richiesta possa incidere sulla tua cronologia creditizia.
Il ruolo dei co-obbligati (garanti) e delle permute
Un garante (co-firmatario) si assume la responsabilità legale del debito e può subire danni al proprio profilo creditizio o azioni di recupero crediti in caso di mancato pagamento delle rate; una solida affidabilità creditizia non garantisce di per sé un'approvazione o un tasso agevolato. Entrambe le parti devono ricevere e verificare la copia completa del contratto. Una permuta può ridurre l'importo da finanziare, ma verifica prima il valore di stima concordato, l'eventuale presenza di un finanziamento residuo da estinguere sul vecchio veicolo e se tale debito residuo viene aggiunto al nuovo contratto. Confronta l'operazione con e senza la permuta, in modo che il prezzo del veicolo, il finanziamento e il valore del vecchio mezzo rimangano chiaramente distinti. Non firmare mai moduli in bianco e non fare affidamento su promesse verbali relative a un eventuale rifinanziamento futuro.
La soluzione mensile migliore è quella i cui termini scritti si adattano alle reali esigenze e al budget dell'acquirente, dopo aver considerato tutti i costi e i rischi complessivi. Confronta più offerte quando possibile, leggi attentamente i moduli informativi obbligatori prima di firmare e assicurati che i documenti contrattuali finali corrispondano esattamente al veicolo concordato, al prezzo, ai servizi accessori, all'eventuale permuta, al TAEG, alla durata e al piano di rimborso. Se la rata risulta sostenibile solo prolungando la durata del prestito oltre un periodo di rischio accettabile o escludendo i costi operativi essenziali, valuta l'opportunità di scegliere un veicolo diverso o una differente struttura di finanziamento. Conserva sempre copia di richieste, informative, contratti, garanzie, ricevute e distinte di pagamento.